อากรแสตมป์คืออะไร? คือภาษีที่กฎหมายให้เสียเมื่อทำสัญญาหรือเอกสารบางประเภทตามบัญชีอัตราอากรแสตมป์ท้ายประมวลรัษฎากร สัญญาที่ไม่ปิดแสตมป์บริบูรณ์จะใช้เป็นพยานหลักฐานในคดีแพ่งไม่ได้ จนกว่าจะเสียอากรและเงินเพิ่มครบ
และยังต้องจ่ายเงินเพิ่มสูงสุด 5-6 เท่าของอากรหากล่าช้า บทความนี้สรุปความหมาย อัตรา วิธีชำระ ข้อผิดพลาด และค่าปรับไว้ในที่เดียว
Key Takeaways
- ไม่ติด = ฟ้องร้องไม่ได้: สัญญาที่ไม่ปิดแสตมป์ให้บริบูรณ์จะใช้เป็นพยานหลักฐานในคดีแพ่งไม่ได้ตามมาตรา 118 จนกว่าจะชำระอากรและเงินเพิ่มให้ครบถ้วน
- ปรับหนักสูงสุด 5–6 เท่า: ต้องชำระภายใน 15 วันนับจากวันทำสัญญา หากล่าช้าเกิน 90 วัน เสียเงินเพิ่ม 5 เท่า และหากกรมสรรพากรตรวจพบเอง จะถูกปรับเงินเพิ่มสูงถึง 6 เท่า
- คำนวณจากมูลค่าก่อน VAT: คิดอากรตามประเภทตราสาร (เช่น สัญญาเช่า/จ้างทำของ อัตรา 1 บาท ต่อ 1,000 บาท) โดยห้ามนำ VAT มารวมคำนวณเด็ดขาด
- ต้อง “ขีดฆ่า” ให้ถูกต้อง: การติดแสตมป์ดวงกระดาษแต่ไม่เซ็นชื่อ/ลงวันที่ทับถือว่าไม่บริบูรณ์ หรือเลือกใช้ระบบ e-Stamp ออนไลน์ ของกรมสรรพากรเพื่อความสะดวกและลดข้อผิดพลาด
- ยึดตามเนื้อหา ไม่ใช่ชื่อสัญญา: สัญญาประเภท MOU หรือบันทึกข้อตกลง หากมีเนื้อหาก่อให้เกิดภาระผูกพันตาม 28 ลักษณะตราสาร ก็ต้องเสียอากรแสตมป์ตามกฎหมาย
อากรแสตมป์คืออะไร และทำไมถึงสำคัญต่อสัญญาทางธุรกิจ?
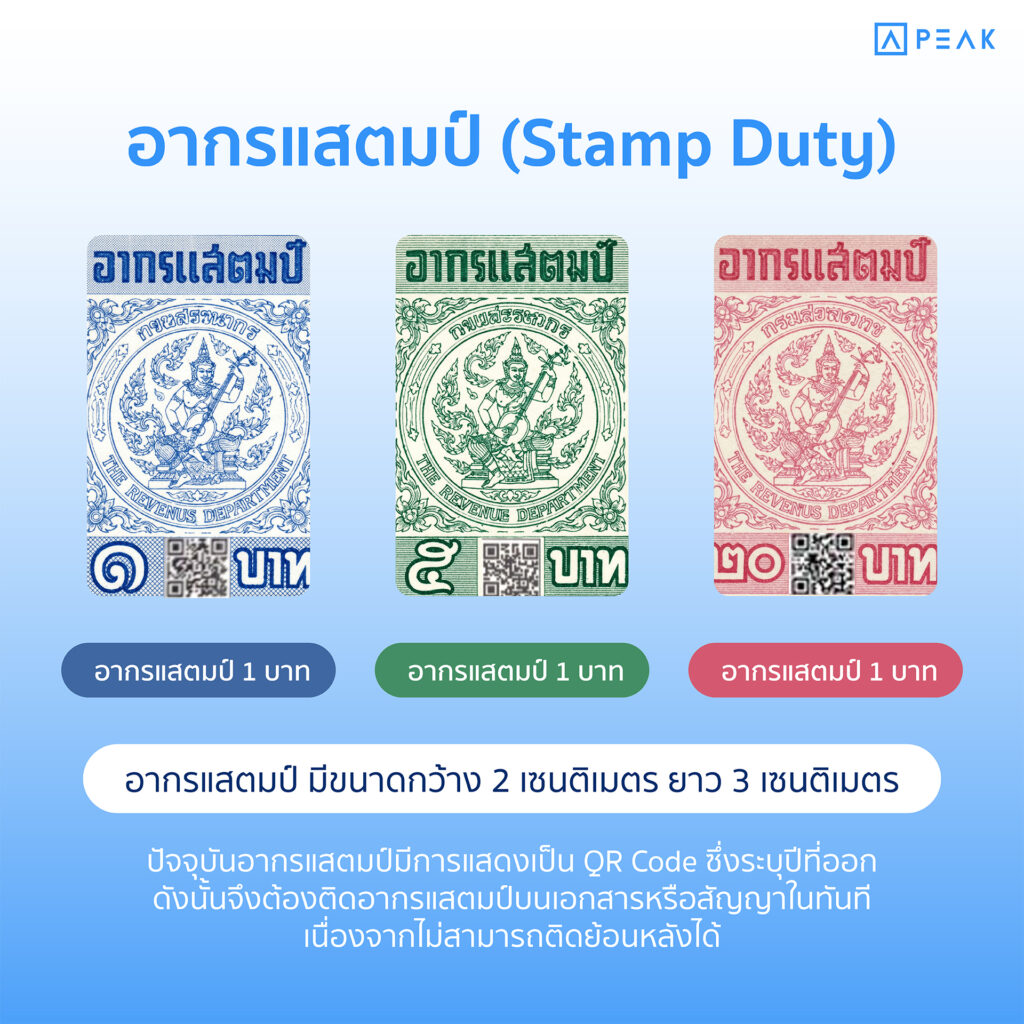
อากรแสตมป์ คือ ภาษีอากรที่จัดเก็บจากการทำตราสาร เอกสาร หรือสัญญาทางกฎหมายที่ระบุไว้ในบัญชีอัตราอากรแสตมป์ (ปัจจุบันมีทั้งสิ้น 28 ลักษณะ) โดยผู้มีหน้าที่จัดทำตราสารต้องปิดแสตมป์บริบูรณ์ทันทีที่ทำสัญญา หรือภายใน 15 วันนับจากวันที่ต้องชำระภาษี
ทั้งนี้ อากรแสตมป์ไม่ใช่แสตมป์ไปรษณีย์และไม่สามารถใช้แทนกันได้ เนื่องจากแสตมป์ไปรษณีย์ใช้สำหรับชำระค่าบริการขนส่ง ส่วนอากรแสตมป์คือการชำระภาษีอากรให้แก่รัฐ
ความสำคัญต่อธุรกิจ 3 มิติ
- ความสมบูรณ์ตามกฎหมาย: เอกสารที่ชำระอากรถูกต้องช่วยให้สัญญาเป็นไปตามระเบียบภาษี และเพิ่มความน่าเชื่อถือกับคู่ค้า สถาบันการเงิน และหน่วยงานรัฐ
- ป้องกันข้อพิพาท: คู่สัญญาที่จัดการอากรครบตั้งแต่ต้นไม่ต้องมาแก้เอกสารตอนเกิดปัญหา
- ใช้เป็นพยานหลักฐานในศาล: ตามมาตรา 118 แห่งประมวลรัษฎากร ตราสารที่ไม่ปิดแสตมป์บริบูรณ์จะรับฟังเป็นพยานหลักฐานในคดีแพ่งไม่ได้ จนกว่าจะเสียอากรและเงินเพิ่มครบ
ตัวอย่างเคส: ร้านค้าทำสัญญาเช่าพื้นที่ 12 เดือน เดือนละ 50,000 บาท (ค่าเช่ารวม 600,000 บาท ต้องเสียอากร 600 บาท) เซ็นครบสองฝ่ายแต่ไม่ได้ปิดแสตมป์ ต่อมาเกิดข้อพิพาทและต้องนำสัญญาไปแสดงต่อศาล สัญญาฉบับนี้จะใช้เป็นหลักฐานไม่ได้ จนกว่าจะเสียอากรและเงินเพิ่มครบ ซึ่งทำให้เสียเวลาและค่าใช้จ่ายสูงกว่าที่ควรเป็นมาก
เข้าใจเรื่อง “อากรแสตมป์” ให้ถูกต้องมากขึ้น อ่านสรุปครบได้ที่บทความของ PEAK: https://www.peakaccount.com/blog/business/gen-biz/stamp-duty-thailand
รวมตราสาร 28 ลักษณะ เอกสารและสัญญาประเภทไหนบ้างที่ต้องเสียอากรแสตมป์?
รู้หรือไม่? เอกสารรอบตัวเราหลายอย่างอาจต้อง “ติดอากรแสตมป์” โดยไม่รู้ตัว! มาเปิดเช็กลิสต์ตราสารทั้ง 28 ลักษณะ ตามประมวลรัษฎากรกันว่า มีสัญญาและเอกสารประเภทไหนบ้างที่คุณต้องเสียภาษีให้ถูกต้อง
| ประเภทตราสาร | อัตราอากร | ผู้เสียอากร | ผู้ขีดฆ่า | ตัวอย่าง |
| เช่าที่ดิน/โรงเรือน/สิ่งปลูกสร้าง | 1 บาท ต่อ 1,000 บาท หรือเศษ ของค่าเช่าหรือเงินกินเปล่า | ผู้ให้เช่า | ผู้เช่า | ค่าเช่ารวม 10,500 บาท = 11 บาท |
| จ้างทำของ | 1 บาท ต่อ 1,000 บาท หรือเศษ | ผู้รับจ้าง | ผู้รับจ้าง | ค่าจ้าง 15,500 บาท = 16 บาท |
| กู้ยืมเงิน | 1 บาท ต่อ 2,000 บาท หรือเศษ (สูงสุด 10,000 บาท) | ผู้ให้กู้ | ผู้กู้ | กู้ 50,000 บาท = 25 บาท |
| เช่าซื้อทรัพย์สิน | 1 บาท ต่อ 1,000 บาท หรือเศษ | ผู้ให้เช่าซื้อ | ผู้เช่าซื้อ | ราคา 800,000 บาท = 800 บาท |
| ค้ำประกัน | 1 / 5 / 10 บาท ตามวงเงิน | ผู้ค้ำประกัน | ผู้ค้ำประกัน | วงเงิน 6,000 บาท = 5 บาท |
| ใบมอบอำนาจ | 10 บาท (ทำการครั้งเดียว) / 30 บาท (หลายครั้ง) | ผู้มอบอำนาจ | ผู้รับมอบอำนาจ | มอบให้ทำการเดียว = 10 บาท |
รายละเอียดสัญญาที่พบบ่อย
- เช่าทรัพย์สิน: คิดจากค่าเช่ารวมตลอดอายุสัญญา (รวมเงินกินเปล่าถ้ามี) อัตรา 1 บาทต่อ 1,000 บาท หรือเศษของ 1,000 บาท
- จ้างทำของ: ครอบคลุมงานออกแบบ ก่อสร้าง รีโนเวท อัตรา 1 บาทต่อ 1,000 บาท หรือเศษ
- กู้ยืมเงิน: 1 บาทต่อ 2,000 บาท หรือเศษ สูงสุดไม่เกิน 10,000 บาท
- คู่ฉบับ/คู่ฉีก: ต้องมีข้อความและลายมือชื่อเหมือนต้นฉบับ ถ้าต้นฉบับเสียอากรไม่เกิน 5 บาท คู่ฉบับเสีย 1 บาท ถ้าต้นฉบับเสียอากรเกิน 5 บาท คู่ฉบับเสีย 5 บาท เช่น สัญญากู้ต้นฉบับเสีย 25 บาท คู่ฉบับเสีย 5 บาท
เอกสารอื่น ๆ ที่ต้องรู้
- ตั๋วแลกเงิน ตั๋วสัญญาใช้เงิน และเช็ค: คิดฉบับละ 3 บาท ไม่เกี่ยวกับมูลค่า ผู้สั่งจ่ายหรือผู้ออกตั๋วเป็นผู้เสียและขีดฆ่า
- สัญญาค้ำประกัน: วงเงินไม่เกิน 1,000 บาท = 1 บาท, เกิน 1,000-10,000 บาท = 5 บาท, เกิน 10,000 บาทหรือไม่จำกัดวงเงิน = 10 บาท
- หนังสือมอบอำนาจ: อัตราคงที่ 10 บาท หรือ 30 บาทตามจำนวนครั้งที่มอบ ไม่คิดตามมูลค่า
- ใบรับ (ลักษณะ 28): ใช้เฉพาะใบรับรางวัลสลากกินแบ่งของรัฐบาล ใบรับโอนสิทธิอสังหาริมทรัพย์ที่จดทะเบียน และใบรับขาย/โอนยานพาหนะที่จดทะเบียน ใบเสร็จรับเงินทั่วไปไม่อยู่ในกลุ่มนี้
ข้อควรรู้ห้ามนำ VAT มารวมคำนวณ
ให้คิดอากรจากมูลค่าก่อน VAT เท่านั้น เช่น สัญญาจ้าง 50,000 บาท บวก VAT 3,500 บาท คิดอากรจาก 50,000 บาท = 50 บาท
กรณีที่ได้รับการยกเว้น
- ตราสารที่รัฐบาล หน่วยราชการ หรือองค์กรปกครองส่วนท้องถิ่นเป็นผู้ทำ
- การเช่าทรัพย์สินเพื่อทำนา ไร่ สวน
- สัญญากู้ยืมที่สมาชิกกู้จากสหกรณ์
- ใบรับในลักษณะ 28 ที่เป็นรายรับซึ่งต้องเสียภาษีมูลค่าเพิ่มหรือภาษีธุรกิจเฉพาะ
ใครมีหน้าที่รับผิดชอบในการเสียอากรแสตมป์?
ผู้เสียอากรถูกกำหนดไว้ในบัญชีอัตราอากร แยกตามลักษณะตราสาร
| สัญญา | ผู้เสียอากร |
| เช่าทรัพย์สิน | ผู้ให้เช่า |
| จ้างทำของ | ผู้รับจ้าง |
| กู้ยืมเงิน | ผู้ให้กู้ |
| เช่าซื้อ | ผู้ให้เช่าซื้อ |
| ค้ำประกัน | ผู้ค้ำประกัน |
| หนังสือมอบอำนาจ | ผู้มอบอำนาจ |
| ตั๋วแลกเงิน/เช็ค | ผู้สั่งจ่าย |
| ตั๋วสัญญาใช้เงิน | ผู้ออกตั๋ว |
คู่สัญญาตกลงกันได้ว่าใครจะออกเงินค่าอากรจริง แต่ตามกฎหมาย ผู้ที่ระบุไว้ในบัญชีอัตราอากรยังเป็นผู้รับผิดต่อกรมสรรพากร หากทำสัญญานอกประเทศไทย ผู้ที่ได้รับตราสารเป็นคนแรกในไทยต้องเสียอากรภายใน 30 วันนับแต่วันที่ได้รับ
วิธีชำระอากรแสตมป์มีกี่แบบ?
มี 4 วิธี เปรียบเทียบดังนี้
| วิธีชำระ | รายละเอียด | ข้อดี | ข้อจำกัด |
| แสตมป์ดวง | ซื้อดวงแสตมป์มาปิดบนเอกสาร แล้วขีดฆ่า | ทำเองได้ทันที | ใช้ได้เฉพาะตราสารบางประเภท ดวงสูญหายได้ |
| แสตมป์ดุน | เจ้าหน้าที่ประทับตราดุนลงบนเอกสาร | ไม่ต้องขีดฆ่า | ปัจจุบันไม่นิยม |
| ชำระเป็นตัวเงิน (อ.ส.4) | ยื่นแบบและชำระที่สำนักงานสรรพากร | รองรับตราสารมูลค่าสูง | ต้องเดินทางไปสำนักงาน |
| e-Stamp ออนไลน์ (อ.ส.9) | ชำระผ่านระบบกรมสรรพากร | ไม่ต้องเดินทาง ตรวจสอบย้อนหลังได้ ได้รหัส QR Code | ต้องมีบัญชีใช้งานระบบ |
ขั้นตอนติดอากรแสตมป์แบบกระดาษ
ถ้าคุณยังใช้วิธีปิดและขีดฆ่าอากรแสตมป์แบบเดิมๆ รู้ไหมว่าอาจเสี่ยงเสียค่าปรับโดยไม่รู้ตัว! มาดู 3 ขั้นตอนติดอากรแสตมป์แบบกระดาษให้ถูกต้องกัน
- ตรวจประเภทสัญญาและอัตราอากร ว่าเข้าลักษณะตราสารใดใน 28 ลักษณะ แล้วคำนวณอากร
- ซื้อดวงแสตมป์ ที่สำนักงานสรรพากร ที่ว่าการอำเภอ หรือสถานที่ที่จำหน่าย
- ปิดดวงแสตมป์ลงบนต้นฉบับ ในพื้นที่ว่างที่ไม่บังข้อความ
- ขีดฆ่า ด้วยปากกาทับดวงแสตมป์ พร้อมลงลายมือชื่อและวันที่
- ทำให้ครบภายใน 15 วัน และปิดอากรคู่ฉบับถ้ามีสัญญาสองชุดที่เหมือนกัน
ขั้นตอนชำระ e-Stamp ออนไลน์
e-Stamp เปิดให้บริการตั้งแต่ 1 กรกฎาคม 2562 รองรับทั้งตราสารอิเล็กทรอนิกส์และตราสารกระดาษ
- เข้าเว็บไซต์กรมสรรพากร เลือกเมนู “ชำระอากรแสตมป์”
- เลือก “ขอเสียอากรแสตมป์” แล้วเข้าสู่ระบบ
- เลือกประเภทตราสาร (อิเล็กทรอนิกส์หรือกระดาษ) และลักษณะตราสาร
- กรอกรายละเอียดตราสารให้ครบถ้วน
- ยืนยันแบบและชำระเงินผ่าน Internet Banking หรือเคาน์เตอร์ธนาคาร
- ดาวน์โหลดใบเสร็จและรหัสรับรอง (QR Code) แนบกับเอกสาร
9 ข้อผิดพลาดร้ายแรงเรื่องอากรแสตมป์ ที่ทำให้สัญญาใช้ไม่ได้
รวม 9 ข้อผิดพลาดร้ายแรงเรื่องอากรแสตมป์ที่หลายคนมองข้าม รู้ไว้ก่อนสัญญาเป็นพะวักพะวงหรือตกเป็นโมฆะจนใช้ฟ้องร้องไม่ได้!
- ไม่ปิดแสตมป์ภายใน 15 วัน เกินกำหนดต้องเสียเงินเพิ่ม ยิ่งช้ายิ่งแพง
- ปิดแล้วไม่ขีดฆ่า ต้องลงลายมือชื่อหรือวันที่ทับดวงแสตมป์ ไม่เช่นนั้นถือว่าไม่ปิดบริบูรณ์
- ปิดย้อนหลังแล้วคิดว่าจบ ต้องชำระเงินเพิ่มให้ครบก่อนนำเอกสารไปใช้เป็นหลักฐาน
- ชำระผิดประเภทตราสาร อัตราต่างกันตามลักษณะตราสาร ชำระผิดอาจถือว่าไม่ปิดบริบูรณ์
- ใช้ดวงแสตมป์กับตราสารที่ต้องชำระเป็นตัวเงิน ตราสารบางประเภทกำหนดให้ชำระเป็นตัวเงินเท่านั้น
- ผู้ต้องเสียอากรไม่ชำระเอง ตกลงให้อีกฝ่ายออกเงินแทนได้ แต่ผู้ระบุในบัญชีอัตราอากรยังต้องรับผิดต่อกรมสรรพากร
- ดูแค่ชื่อสัญญา ไม่ดูเนื้อหา กฎหมายพิจารณาจากเนื้อหา เช่น “บันทึกข้อตกลง (MOU)” ที่กำหนดสิทธิและภาระผูกพันชัดเจนก็อาจต้องเสียอากร
- คิดว่าเอกสารกับคนใกล้ชิดไม่ต้องเสียอากร กฎหมายไม่ยกเว้นตามความสัมพันธ์ส่วนตัว
- คิดว่าสัญญาออนไลน์ (e-Contract) ไม่เกี่ยวกับอากร รูปแบบเอกสารไม่เปลี่ยนหน้าที่ทางกฎหมาย เพียงเปลี่ยนวิธีชำระเป็น e-Stamp
ผลกระทบทางกฎหมาย อัตราค่าปรับ และอายุความ
อัตราเงินเพิ่มตามมาตรา 113 แห่งประมวลรัษฎากร:
| ระยะเวลาที่ล่าช้า (นับจากวันที่ต้องปิดแสตมป์) | เงินเพิ่ม |
| ยื่นเสียอากรเองภายใน 15 วัน | ไม่มีเงินเพิ่ม (ชำระเฉพาะอากร) |
| เกิน 15 วัน แต่ไม่เกิน 90 วัน | 2 เท่าของอากร (ขั้นต่ำ 4 บาท) |
| เกิน 90 วัน | 5 เท่าของอากร (ขั้นต่ำ 10 บาท) |
| เจ้าหน้าที่ตรวจพบ (ไม่ปิดเลยหรือปิดไม่ครบ) | 6 เท่าของอากรที่ขาด (ขั้นต่ำ 25 บาท) |
นอกจากเงินเพิ่ม ผู้ที่มีหน้าที่เสียอากรหรือขีดฆ่าแต่เพิกเฉยหรือปฏิเสธ ยังมีโทษปรับทางอาญาไม่เกิน 500 บาท และผู้เสียอากรอาจขอลดเงินเพิ่มได้ตามหลักเกณฑ์ของกรมสรรพากร
ตัวอย่างที่ 1 (เกิน 15 วันแต่ไม่เกิน 90 วัน): สัญญาจ้างรีโนเวท 300,000 บาท อากร 300 บาท ชำระช้า 2 เดือน = อากร 300 + เงินเพิ่ม 600 = 900 บาท
ตัวอย่างที่ 2 (เกิน 90 วัน): สัญญาเดียวกัน ชำระช้า 4 เดือน = อากร 300 + เงินเพิ่ม 1,500 (5 เท่า) = 1,800 บาท จากที่ควรจ่ายเพียง 300 บาท
การขอคืนอากรและความเสี่ยงจากการเรียกเก็บย้อนหลัง
- ขอคืนอากร: ทำได้เมื่อเสียอากรหรือเงินเพิ่มเกินไปตั้งแต่ 2 บาทขึ้นไป ต้องยื่นคำร้องเป็นหนังสือภายใน 6 เดือนนับแต่วันเสียอากร ตามมาตรา 122 การยกเลิกสัญญาภายหลังไม่ใช่เหตุให้ขอคืนอากรที่เสียไปแล้ว
- เรียกเก็บย้อนหลัง: กรมสรรพากรเรียกเก็บอากรและเงินเพิ่มจากตราสารเก่าได้ จึงไม่ควรรอให้ถูกตรวจพบ
FAQ รวมคำถามที่พบบ่อยเกี่ยวกับอากรแสตมป์
รวมทุกข้อสงสัยเรื่อง “อากรแสตมป์” ที่คนทำสัญญาต้องรู้ สรุปไว้ให้ครบแล้วที่นี่!
1. อากรแสตมป์ซื้อได้ที่ไหน?
ซื้อดวงแสตมป์ได้ที่สำนักงานสรรพากรพื้นที่และสาขา ที่ว่าการอำเภอ และไปรษณีย์บางแห่ง หรือชำระออนไลน์ผ่านระบบ e-Stamp ของกรมสรรพากร
2. สัญญาที่ทำเป็นภาษาต่างประเทศต้องติดอากรแสตมป์ไหม?
ต้องติด หากจัดทำหรือนำมาใช้ในประเทศไทย และเข้าลักษณะตราสารตามบัญชีอัตราอากร ภาษาที่ใช้ไม่เปลี่ยนหน้าที่ทางภาษี
3. บันทึกค่าอากรแสตมป์ในโปรแกรมบัญชีอย่างไรให้ถูกหลัก?
บันทึกเป็นค่าใช้จ่ายในหมวด “อากรแสตมป์” ระบุผู้รับเงินเป็นกรมสรรพากร แนบใบเสร็จและรหัสรับรอง e-Stamp ไว้เป็นหลักฐาน และเก็บรายการตามประเภทสัญญาเพื่อตรวจสอบย้อนหลังได้
เคลียร์ครบจบทุกเรื่องอากรแสตมป์ ให้ธุรกิจคุณง่ายขึ้นด้วย OfficeMate x PEAK
อากรแสตมป์คือภาษีที่ต้องปิดให้ครบภายใน 15 วันนับจากวันทำสัญญา ชำระช้าเสียเงินเพิ่มสูงสุด 5-6 เท่าของอากร และสัญญาที่ปิดไม่บริบูรณ์ยังใช้เป็นหลักฐานในศาลไม่ได้ การตรวจประเภทตราสาร คำนวณอากรจากมูลค่าก่อน VAT และเก็บหลักฐานการชำระไว้ จึงช่วยลดความเสี่ยงได้ตั้งแต่ต้น ธุรกิจที่ทำสัญญาบ่อยควรมีระบบรองรับ ทั้งเอกสารที่เป็นระเบียบและบัญชีที่บันทึกค่าอากรได้ถูกต้อง
OfficeMate x PEAK ช่วยให้ทำได้ครบทั้งสองด้าน โดย OfficeMate เตรียมอุปกรณ์สำนักงานสำหรับเอกสารสัญญา เช่น ปากกา แฟ้ม และอุปกรณ์จัดเก็บ ส่วน PEAK โปรแกรมบัญชีออนไลน์ช่วยบันทึกค่าอากรแสตมป์เป็นค่าใช้จ่ายและติดตามรายการได้เป็นระบบ เลือกซื้ออุปกรณ์ที่ OFM (OfficeMate) และเริ่มจัดการบัญชีกับ PEAK วันนี้ เพื่อให้ทุกสัญญาถูกต้องและไม่ตกหล่น
แหล่งอ้างอิง: ประมวลรัษฎากร หมวด 6 อากรแสตมป์ (มาตรา 103-129), บัญชีอัตราอากรแสตมป์ท้ายประมวลรัษฎากร, กรมสรรพากร: ความรับผิดกรณีไม่ปิดแสตมป์ / ข้อเสียของตราสารที่มิได้ปิดแสตมป์ / การขอคืนเงินอากร (rd.go.th), ประกาศอธิบดีกรมสรรพากรเกี่ยวกับอากรแสตมป์ (ฉบับที่ 58 และ 63), แนววินิจฉัยกรมสรรพากรเรื่องค้ำประกัน
ทดลองใช้งานโปรแกรมบัญชี PEAK ฟรี! 30 วัน มูลค่า 1,200 บาท
- คลิก https://peakaccount.com (ไม่มีค่าใช้จ่าย)
- PEAK Call Center : 1485
- LINE : @peakaccount
- สอบถามเพิ่มเติม คลิก https://m.me/peakengine